
2026上海写字楼租金行情解析:各区价格与议价空间
发布时间:2026-10-29
浏览次数:
一、2026年上海写字楼市场:租金筑底与结构性分化
2026年上海写字楼市场进入后调整期,整体租金同比降幅明显收窄,但不同板块之间的分化仍在加剧。全市平均租金较2023年高点虽有回落,陆家嘴、南京西路等核心板块的优质项目已率先出现挂牌价企稳迹象。与此同时,新兴板块仍面临较大去化压力,业主在租金、免租期、装修补贴等条款上更加灵活。我们观察到,企业选址的议价空间并未消失,而是从“普降”转向“结构性让利”,核心区与外围板块的谈判逻辑完全不同。
二、陆家嘴写字楼:核心地标的价格锚与议价边界
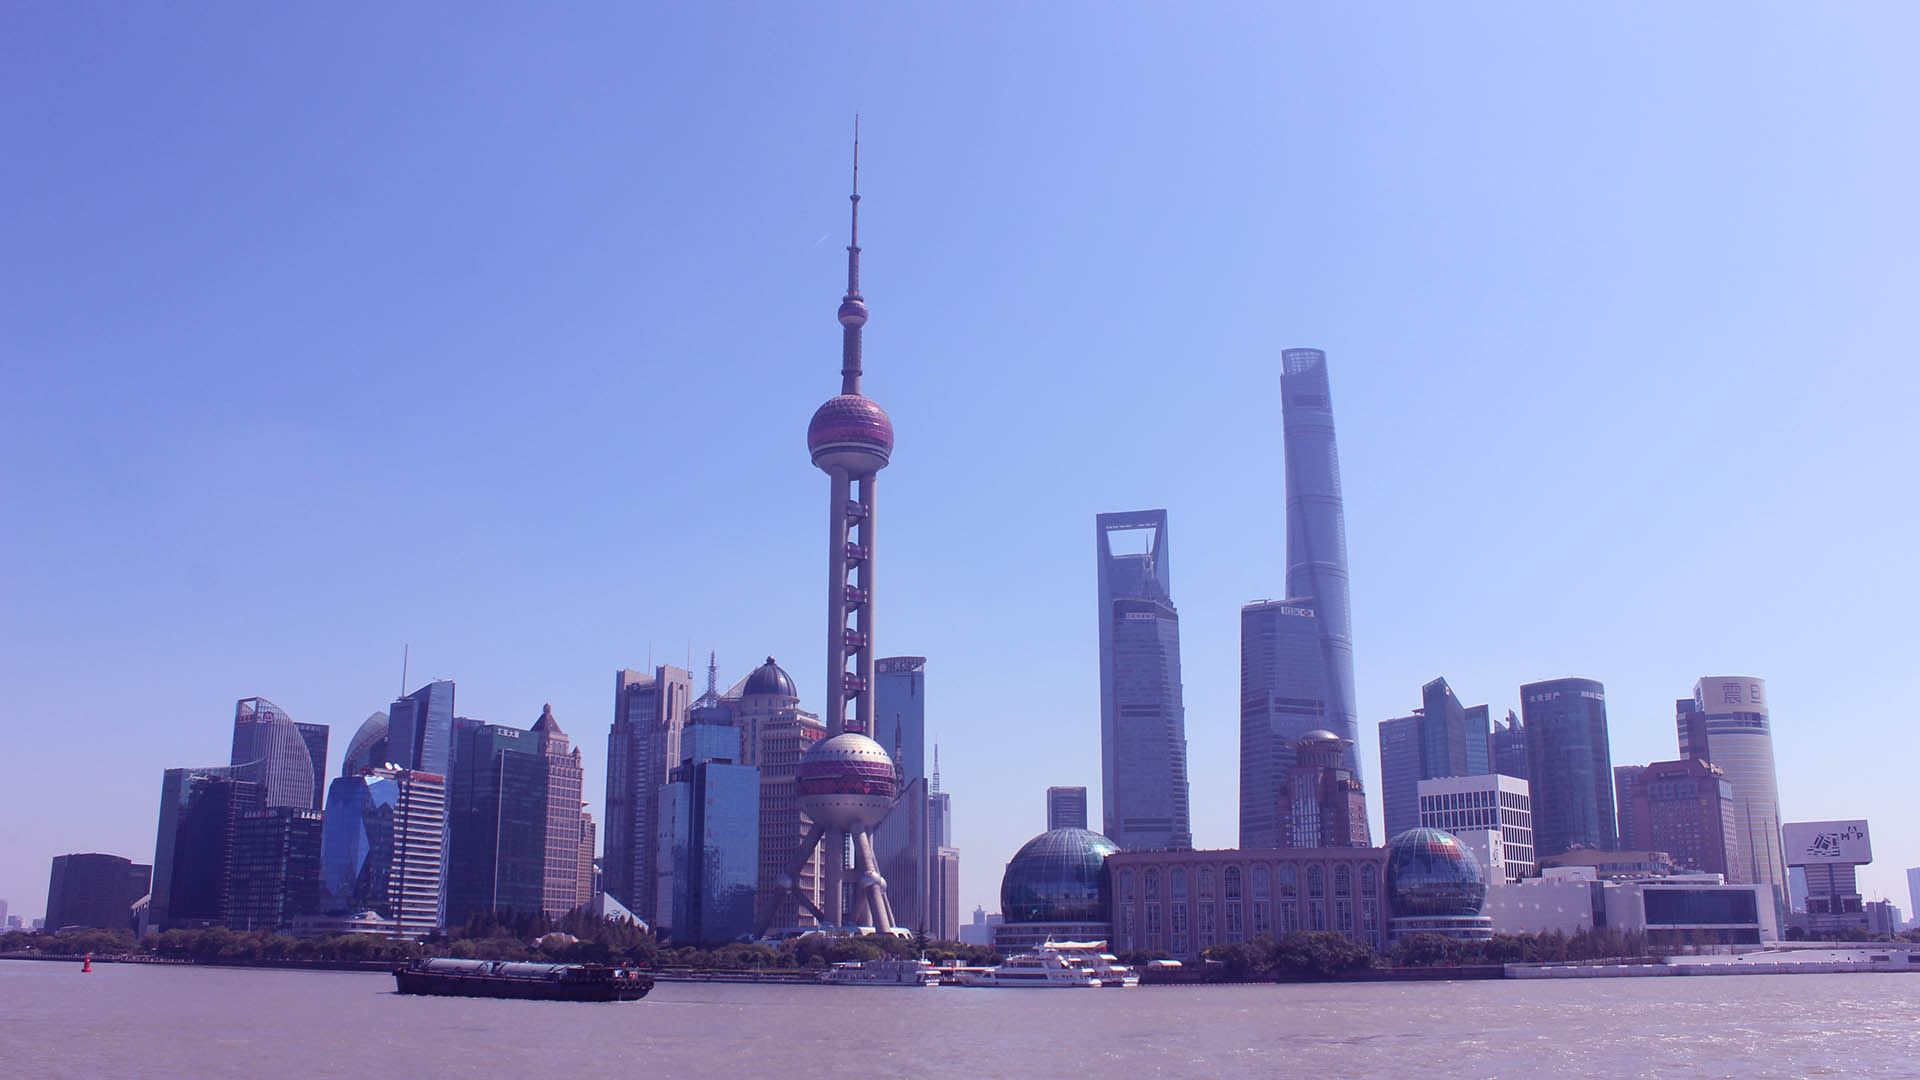
陆家嘴写字楼依然是上海租金体系的锚点。上海中心、环球金融中心、金茂大厦构成小陆家嘴顶级地标三角,受金融、专业服务、头部科技企业租户结构影响,三者主力成交租金仍维持较高区间,但较历史高位已明显回落。上海中心凭借超高层硬件、江景资源与租户品牌效应,成交租金大致在9—14元/平方米/天;环球金融中心因高区视野与配套成熟,主力租金约8—12元/平方米/天;金茂大厦作为更成熟的经典地标,租金略低,约7—10元/平方米/天。三栋楼的议价空间通常在5%—12%,但真正影响成交的往往不是单价,而是免租期、装修补贴、续租条款和车位配比等综合条件。业主对顶级租户仍保持一定门槛,不会轻易打破价格体系。
三、金砖大厦、东亚银行金融大厦、花旗集团大厦:陆家嘴板块的价格梯度机会
相比小陆家嘴顶级三件套,金砖大厦、东亚银行金融大厦、花旗集团大厦虽然同样拥有陆家嘴地址,但因楼龄、标准层面积、机电条件与租户结构不同,形成了更明显的价格梯度。2026年这些项目的主力成交区间约5.5—8.5元/平方米/天,部分中高区或大面积客户可谈到更低。东亚银行金融大厦和花旗集团大厦因项目相对成熟,业主更愿意以灵活商务条款换取稳定租约,议价空间普遍在10%—20%。金砖大厦由于体量、交通和配套条件较好,对追求“陆家嘴地址”但预算敏感的企业吸引力上升。这类楼宇的成交活跃度在2026年反而高于顶级地标,说明市场并非没有需求,而是需求更挑剔性价比。
四、上海各区租金价格与议价空间:静安、徐汇滨江、前滩、北外滩等
从全市看,各区价格梯度进一步拉大。静安南京西路核心区租金维持7—11元/平方米/天,空置率相对低,议价空间多在5%—10%。徐汇滨江受益于科技与传媒产业导入,租金约5—8.5元/平方米/天,部分江景新楼可接近9元,议价空间约10%—15%。前滩商务区供应集中,租金约4.5—7元/平方米/天,业主对优质租户可给予15%—25%的综合让利。北外滩和虹桥商务区的价格弹性更大:北外滩约4—7.5元/平方米/天,虹桥核心区约3.5—5.5元/平方米/天,议价空间可达20%—30%。2026年企业选址已经不能只看标价,更需要比较“有效租金”,即扣除免租期、装修补贴后的实际成本。
五、2026年议价空间的背后:空置率、供应节奏与租户结构
从我们近期服务的企业客户看,议价空间的差异本质上是供需结构的映射。2026年上海仍处于新增供应释放期,但核心区新增供应有限,因此陆家嘴写字楼的议价空间明显小于外围板块。金融、专业服务、生命科学、新能源、TMT等行业成为主要需求来源,它们对楼宇形象、机电条件、ESG认证和通勤效率的要求明显提高。业主更倾向于在“不破坏表价体系”的前提下,通过长免租期、定制装修、扩租优先权等方式让利。因此,表面租金与实际成交价之间的差距,在部分项目可相差10—25个百分点。
六、给企业租户的2026年选址建议
如果企业追求顶级形象与金融圈层,上海中心、环球金融中心、金茂大厦仍是最稳妥的选择,但应把谈判重点从单价转向综合条款。如果企业需要陆家嘴地址但预算有限,可以重点关注金砖大厦、东亚银行金融大厦、花旗集团大厦,它们的议价窗口在2026年相对友好。若预算弹性更大,可以对比前滩、徐汇滨江等新兴板块,用同等预算换取更大面积和更灵活的扩租条件。建议企业在选址前建立“有效租金测算表”,结合免租期、装修补贴、物业费、得房率、交通成本综合评估,不要被名义租金误导。
 上海浦东新区商城路738号18层
 122505243@qq.com